

مرابحہ کیا ہے؟ اسلامی بینک کی مرابحہ فنانسنگ کی مکمل رہنمائی
اگر آپ کسی اسلامی بینک سے کاروبار کے لیے خام مال، اسٹاک یا مشینری کی فنانسنگ لیں، تو غالب امکان ہے کہ وہ ’’مرابحہ‘‘ کی بنیاد پر ہوگی۔ یہ اسلامی بینکوں کا سب سے مقبول طریقہ ہے، اور اسی لیے سب سے زیادہ سوالات بھی اسی پر اٹھتے ہیں: ’’مرابحہ میں بھی تو بینک زیادہ پیسے لیتا ہے، یہ سود کیوں نہیں؟‘‘ ’’بینک تو دکان دار نہیں، وہ سامان کیسے بیچتا ہے؟‘‘ ’’سارے کاغذات ایک دن میں دستخط ہو گئے، تو بیع کب ہوئی؟‘‘
یہ رہنمائی انہی سوالات کا مکمل جواب ہے۔ اس میں مرابحہ کی فقہی بنیاد سے لے کر بینک کی دستاویزات، عام غلطیوں اور صارف کی ذمہ داری تک ہر پہلو کو تفصیل سے بیان کیا گیا ہے۔
مرابحہ کی تعریف
’’مرابحہ‘‘ عربی لفظ ’’ربح‘‘ سے بنا ہے، جس کا مطلب ہے نفع۔ فقہ کی اصطلاح میں مرابحہ (Murabaha) ایسی خرید و فروخت ہے جس میں بیچنے والا خریدار کو صاف بتاتا ہے کہ یہ چیز اسے کتنے میں پڑی، اور وہ اس پر کتنا نفع لے رہا ہے۔ انگریزی میں اسے Cost-Plus Sale، یعنی لاگت جمع نفع پر فروخت، کہتے ہیں۔
مرابحہ ’’بیوعِ امانت‘‘ میں سے ہے، یعنی وہ بیع جس میں خریدار بیچنے والے کی بتائی ہوئی لاگت پر اعتماد کرتا ہے۔ اسی لیے اس میں دیانت بنیادی شرط ہے: اگر بیچنے والا اپنی لاگت غلط بتائے، تو خریدار کو اختیار ہے کہ وہ سودا ختم کر دے یا غلط بیانی کے بقدر قیمت کم کروائے۔
مرابحہ کی فقہی بنیاد
مرابحہ کوئی جدید ایجاد نہیں؛ یہ صدیوں سے فقہ کی کتابوں میں ایک جائز بیع کے طور پر موجود ہے۔ اس کی بنیاد قرآن کا یہ اعلان ہے: ’’وَأَحَلَّ اللَّهُ الْبَيْعَ وَحَرَّمَ الرِّبَا‘‘ (البقرة: 275)۔ چونکہ مرابحہ بیع ہی کی ایک صورت ہے، اس لیے اس کا جواز بیع کے جواز سے ثابت ہے۔ ائمۂ اربعہ اسے جائز قرار دیتے ہیں، بشرطیکہ لاگت اور نفع معلوم ہوں۔
ایک اہم وضاحت: مرابحہ اپنی اصل میں فنانسنگ کا طریقہ نہیں، بلکہ ایک تجارتی سودا ہے۔ اسلامی بینکوں نے اسے ’’بیع مؤجل‘‘، یعنی ادھار بیع، کے ساتھ ملا کر فنانسنگ کی ضرورت پوری کرنے کا ذریعہ بنایا ہے۔
بینکوں کا مرابحہ: مرابحہ للآمر بالشراء
بینک کوئی دکان نہیں جس میں سامان پہلے سے موجود ہو۔ اس لیے بینکوں میں مرابحہ کی ایک خاص صورت رائج ہے، جسے فقہ میں ’’مرابحہ للآمر بالشراء‘‘ (Murabaha to the Purchase Orderer) کہا جاتا ہے: گاہک بینک کو کوئی چیز خریدنے کا آرڈر دیتا ہے، اور وعدہ کرتا ہے کہ بینک وہ چیز خرید لے تو وہ اسے بینک سے خرید لے گا۔
اس صورت کو اسلامی فقہ اکیڈمی نے بھی جائز قرار دیا ہے، بشرطیکہ بینک واقعی چیز کا مالک بنے اور اس کا خطرہ اٹھائے۔ AAOIFI نے اس پر اپنا شرعی معیار نمبر 8 جاری کیا ہے، جسے اسٹیٹ بینک آف پاکستان نے پہلے ہی مرحلے میں اپنا لیا تھا۔ اسٹیٹ بینک نے 12 جنوری 2010 کے سرکلر کے ذریعے AAOIFI کے جن معیارات کو پہلے مرحلے میں اپنایا، ان میں معیار نمبر 8 (مرابحہ للآمر بالشراء) بھی شامل تھا۔
(سرکلر: https://www.sbp.org.pk/ibd/2010/C1.htm) sbp
اسلامی بینک میں مرابحہ کے سات مراحل
فرض کیجیے ایک کپڑا فیکٹری کو دس لاکھ روپے کا دھاگا چاہیے، مگر اس کے پاس نقد رقم نہیں۔ اسلامی بینک میں یہ معاملہ ان سات مرحلوں سے گزرتا ہے:
مرحلہ 1: ماسٹر مرابحہ معاہدہ (Master Murabaha Facility Agreement):
بینک اور فیکٹری ایک بنیادی معاہدہ کرتے ہیں، جس میں عمومی شرائط طے ہوتی ہیں: فنانسنگ کی حد، نفع کا تعین، ادائیگی کا طریقہ اور ضمانتیں۔ یہ معاہدہ ابھی کوئی بیع نہیں؛ یہ صرف آئندہ ہونے والے سودوں کا فریم ورک ہے۔
مرحلہ 2: وعدہ (Promise to Purchase):
فیکٹری وعدہ کرتی ہے کہ اگر بینک مطلوبہ دھاگا خرید لے تو وہ اسے بینک سے خرید لے گی۔ یہ وعدہ بینک کو اس خطرے سے بچاتا ہے کہ وہ مال خرید لے اور گاہک انکار کر دے۔ اگر گاہک وعدہ توڑے، تو وہ بینک کو صرف اس حقیقی نقصان کی تلافی کرے گا جو بینک کو مال سستا بیچنے کی صورت میں ہوا؛ متوقع نفع کا مطالبہ جائز نہیں۔
مرحلہ 3: وکالت (Agency Agreement):
اکثر بینک فیکٹری ہی کو اپنا وکیل (Agent) بناتا ہے کہ وہ بینک کی طرف سے، بینک کے پیسوں سے، سپلائر سے دھاگا خریدے۔ اس مرحلے پر فیکٹری خریدار نہیں، بلکہ بینک کی نمائندہ ہے۔
مرحلہ 4: بینک کی خریداری:
فیکٹری، بینک کی وکیل کی حیثیت سے، سپلائر سے دھاگا خریدتی ہے۔ ادائیگی بینک کرتا ہے، بہتر یہ ہے کہ براہِ راست سپلائر کو۔ اب دھاگا بینک کی ملکیت ہے۔
مرحلہ 5: قبضہ اور خطرہ:
دھاگا عملاً فیکٹری کے پاس ہو سکتا ہے، مگر وہ اسے بینک کی امانت کے طور پر رکھتی ہے۔ یہ بینک کا حکمی قبضہ ہے۔ اس دوران اگر دھاگا آگ یا کسی آفت میں ضائع ہو جائے، تو نقصان بینک کا ہوگا۔ یہی وہ مرحلہ ہے جو مرابحہ کو سود سے جدا کرتا ہے، کیونکہ بینک ایک حقیقی چیز کا مالک ہے اور اس کا خطرہ اٹھا رہا ہے۔
مرحلہ 6: فروخت کی پیشکش اور قبولیت (Offer and Acceptance):
خریداری مکمل ہونے کے بعد فیکٹری، اب وکیل کے بجائے خریدار کی حیثیت سے، بینک کو اطلاع دیتی ہے کہ مال خرید لیا گیا ہے، اور اسے خریدنے کی پیشکش کرتی ہے۔ بینک قبول کرتا ہے۔ اس وقت باقاعدہ بیع ہوتی ہے: بینک دس لاکھ کا دھاگا گیارہ لاکھ روپے میں، مثلاً چھ ماہ کے ادھار پر، فیکٹری کو بیچ دیتا ہے۔
مرحلہ 7: ادائیگی اور ضمانت:
فیکٹری طے شدہ تاریخ پر، یا قسطوں میں، گیارہ لاکھ روپے ادا کرتی ہے۔ ادائیگی کی ضمانت کے لیے بینک رہن (گروی)، ذاتی ضمانت یا پرومیسری نوٹ لے سکتا ہے۔
مرابحہ کی لازمی شرائط
1۔ چیز موجود ہو اور بینک کی ملکیت میں ہو:
رسولِ اکرم صَلَّى اللهُ عَلَيْهِ وَعَلَى آلِهِ وَسَلَّمَ نے حضرت حکیم بن حزامؓ سے فرمایا: ’’لَا تَبِعْ مَا لَيْسَ عِنْدَكَ‘‘، جو چیز تمہارے پاس نہیں، اسے نہ بیچو (سنن ابی داود، حدیث: 3503)۔
2۔ بینک خطرہ اٹھائے:
خریداری اور فروخت کے درمیان مال کا خطرہ بینک پر ہو۔ رسولِ اکرم صَلَّى اللهُ عَلَيْهِ وَعَلَى آلِهِ وَسَلَّمَ نے اس چیز کا نفع لینے سے منع فرمایا جس کا ضمان نہ اٹھایا ہو (جامع الترمذی، حدیث: 1234)۔
3۔ قیمت ایک بار اور قطعی طور پر طے ہو:
فروخت کے وقت قیمت اور ادائیگی کی مدت طے ہو جائے، اور بعد میں کسی صورت نہ بڑھے۔
4۔ لاگت ظاہر کی جائے:
بینک اپنی اصل لاگت صاف بتائے؛ خریداری کی رسید اور دستاویزات اس کا ثبوت ہیں۔
5۔ مرابحہ صرف حقیقی چیز کا ہو:
پیسے، تنخواہوں، بلوں یا پرانے قرض کی ادائیگی کے لیے مرابحہ نہیں ہو سکتا، کیونکہ وہاں خریدنے کو کوئی چیز نہیں۔
6۔ چیز حلال ہو:
شراب، سود پر مبنی اثاثے یا کوئی حرام چیز مرابحہ کا موضوع نہیں بن سکتی۔
7۔ سپلائر گاہک سے الگ ہو:
اگر گاہک اپنا ہی مال بینک کو بیچ کر واپس خریدے، تو یہ بیع العینہ ہے۔
مرابحہ کی قیمت کیسے طے ہوتی ہے؟ KIBOR کا مسئلہ
اکثر اسلامی بینک مرابحہ کا نفع طے کرنے کے لیے KIBOR (Karachi Interbank Offered Rate)، یعنی کراچی کے بینکوں کے درمیان قرض کی شرح، کو حوالے کے طور پر استعمال کرتے ہیں۔ اس پر سوال اٹھتا ہے کہ جب نفع سود کی شرح سے طے ہوتا ہے، تو یہ سود کیوں نہیں؟
جواب: مفتی محمد تقی عثمانی نے اپنی کتب میں اس اعتراض کا جواب ایک مثال سے دیا ہے: اگر کوئی مسلمان تاجر شراب نہیں بیچتا، مگر اپنی حلال اشیا کا نفع یہ دیکھ کر طے کرے کہ شراب فروش کتنا کماتے ہیں، تو اس سے اس کی تجارت حرام نہیں ہو جاتی۔ معاملے کی حلت اس کی نوعیت سے طے ہوتی ہے، اس کی قیمت کے حوالے سے نہیں۔ مرابحہ میں بینک ایک حقیقی چیز کا مالک بن کر اسے بیچتا ہے؛ نفع کا تعین کسی بھی پیمانے سے ہو، معاملہ بیع ہی رہتا ہے۔
البتہ وہ تسلیم کرتے ہیں کہ یہ مثالی صورت نہیں۔ بہتر یہ ہے کہ اسلامی بینکاری کا اپنا الگ بینچ مارک ہو، جو حقیقی معیشت کے نفع پر مبنی ہو۔ اس اعتراض کا تفصیلی جائزہ اسی سلسلے کے حصہ چہارم میں آئے گا۔
ایک بنیادی فرق: سودی قرض میں اگر شرح بڑھے تو آپ کی قسط بھی بڑھ جاتی ہے؛ مرابحہ میں ایک بار قیمت طے ہو جائے تو KIBOR کتنا بھی بڑھے، آپ کی رقم ایک روپیہ نہیں بڑھتی۔
مرابحہ کب سود بن جاتا ہے؟ سات عام غلطیاں
مرابحہ کا ڈھانچہ جائز ہے، مگر اگر اس کی شرائط پوری نہ ہوں، تو یہ عملاً سود بن جاتا ہے:
1۔ تمام کاغذات ایک ساتھ دستخط کروانا:
اگر خریداری سے پہلے ہی فروخت کا معاہدہ دستخط ہو جائے، تو بینک ایسی چیز بیچ رہا ہے جو اس کی ملکیت میں نہیں۔
2۔ پچھلی تاریخ کی رسیدیں:
اگر گاہک پہلے ہی اپنے لیے مال خرید چکا ہو، اور بعد میں کاغذات میں اسے بینک کا وکیل ظاہر کیا جائے، تو بینک نے کچھ خریدا ہی نہیں؛ یہ محض کاغذی کارروائی ہے۔
3۔ بیع العینہ:
گاہک اپنا ہی مال بینک کو بیچے اور پھر وہی مال ادھار پر زیادہ قیمت میں واپس خرید لے۔
4۔ رول اوور (Rollover):
ادائیگی کی تاریخ پر اسی مال پر نیا مرابحہ کر کے مدت اور قیمت بڑھا دینا۔ یہ زمانۂ جاہلیت کے اس سود جیسا ہے جس میں کہا جاتا تھا: ’’یا ابھی ادا کرو، یا رقم بڑھاؤ‘‘۔
5۔ نقد رقم کا مرابحہ:
تنخواہ یا بل ادا کرنے کے لیے ’’مرابحہ‘‘ کے نام سے نقد رقم دینا۔
6۔ ادائیگی گاہک کے اکاؤنٹ میں:
اگر بینک خریداری کی رقم سپلائر کے بجائے گاہک کے اکاؤنٹ میں ڈال دے، اور گاہک اسے کسی بھی کام میں استعمال کر لے، تو یہ عملاً نقد قرض ہے۔
7۔ تاخیر پر قیمت میں اضافہ:
قسط میں تاخیر پر بینک کا اپنے لیے اضافی رقم لینا۔
یہی وجہ ہے کہ اسلامی بینکوں کا شریعہ کمپلائنس شعبہ مرابحہ کی ہر ٹرانزیکشن میں خریداری کی رسیدوں، تاریخوں کی ترتیب اور ملکیت کے ثبوت کی جانچ کرتا ہے۔
تاخیر اور جلد ادائیگی کا حکم
تاخیر کی صورت میں:
بینک اپنے لیے کوئی اضافی رقم نہیں لے سکتا۔ وقت پر ادائیگی کو یقینی بنانے کے لیے گاہک یہ وعدہ کرتا ہے کہ تاخیر کی صورت میں وہ ایک رقم صدقہ کرے گا؛ یہ رقم بینک کے چیریٹی فنڈ میں جاتی ہے، بینک کی آمدنی نہیں بنتی، اور شریعہ بورڈ کی نگرانی میں فلاحی کاموں پر خرچ ہوتی ہے۔ AAOIFI کا معیار نمبر 3 (قرض دار کی طرف سے ادائیگی میں تاخیر) اسی کے بارے میں ہے۔
جلد ادائیگی کی صورت میں:
مفتی محمد تقی عثمانی کے مطابق معاہدے میں یہ شرط رکھنا درست نہیں کہ جلد ادائیگی پر قیمت کم ہوگی، کیونکہ اس سے قیمت غیر یقینی ہو جاتی ہے؛ البتہ بینک اپنی مرضی سے، بغیر پیشگی شرط کے، رعایت (Rebate) دے سکتا ہے۔
مرابحہ اور سودی قرض: تفصیلی موازنہ
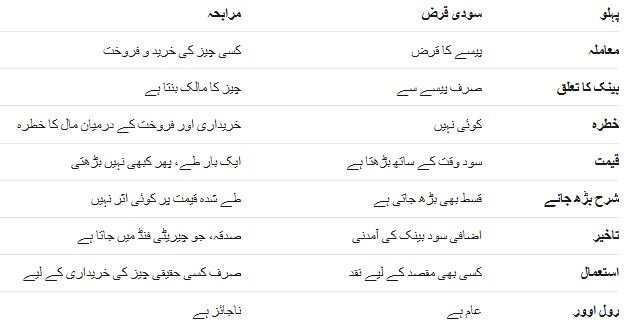
ادھار میں زیادہ قیمت سود کیوں نہیں؟
یہ سب سے عام سوال ہے۔ جواب یہ ہے کہ شریعت میں ادھار سودے کی قیمت نقد سے زیادہ رکھنا جائز ہے، اور جمہور فقہا اس پر متفق ہیں، بشرطیکہ قیمت سودا کرتے وقت ایک بار طے ہو جائے۔
فرق کو یوں سمجھیے:
- سودی قرض میں ’’وقت‘‘ کی قیمت پیسے پر وصول کی جاتی ہے، اور ہر دن کی تاخیر کے ساتھ رقم بڑھتی رہتی ہے۔
- ادھار بیع میں ’’چیز‘‘ کی قیمت طے ہوتی ہے، جس میں ادھار کا لحاظ رکھا گیا ہو۔ سودا مکمل ہوتے ہی یہ قیمت ایک مقررہ رقم بن جاتی ہے، جو تاخیر سے ایک روپیہ بھی نہیں بڑھتی۔
پیسہ اور چیز، دو الگ حقیقتیں ہیں: چیز کی قیمت بازار کی ضرورت، معیار اور ادائیگی کے وقت سے طے ہو سکتی ہے، جبکہ پیسے کا تبادلہ پیسے سے برابری کے ساتھ ہی ہوتا ہے۔
مفتی تقی عثمانی کی رائے: احتیاط کے ساتھ اجازت
مفتی محمد تقی عثمانی، جنہوں نے پاکستان میں اسلامی بینکاری کی بنیاد رکھنے میں مرکزی کردار ادا کیا، اپنی کتاب “An Introduction to Islamic Finance” میں مرابحہ کے بارے میں ایک متوازن موقف اختیار کرتے ہیں:
- مرابحہ اصلاً فنانسنگ کا مثالی طریقہ نہیں، بلکہ ایک عبوری طریقہ ہے۔
- اسے صرف ان جگہوں پر استعمال ہونا چاہیے جہاں مشارکہ اور مضاربہ ممکن نہ ہوں۔
- اس کی تمام شرائط کی پوری پابندی ضروری ہے؛ ورنہ یہ محض نام کی تبدیلی بن کر رہ جائے گا۔
ان کا یہ انتباہ اس بات کا ثبوت ہے کہ اسلامی بینکاری کے سب سے بڑے حامی بھی مرابحہ کو آنکھیں بند کر کے قبول نہیں کرتے، بلکہ اس کی حدود کو واضح طور پر بیان کرتے ہیں۔
صارف کی چیک لسٹ: کیا آپ کا مرابحہ درست ہے؟
اگر آپ مرابحہ فنانسنگ لے رہے ہیں، تو یہ سوالات ضرور پوچھیے:
- کیا بینک نے، خود یا وکیل کے ذریعے، پہلے سامان خریدا، اور پھر مجھے بیچا؟
- کیا خریداری کی ادائیگی سپلائر کو کی گئی، یا میرے اکاؤنٹ میں؟
- کیا وکالت اور فروخت کے کاغذات پر الگ الگ وقت دستخط ہوئے؟
- کیا فروخت کے وقت قیمت حتمی طور پر طے ہوئی؟
- کیا تاخیر کی صورت میں اضافی رقم چیریٹی میں جاتی ہے؟
- کیا مدت ختم ہونے پر رول اوور تو نہیں کیا جا رہا؟
اگر ان سوالات کا جواب اطمینان بخش ہے، تو آپ کا معاملہ شرعی اصولوں کے قریب ہے۔
مستند ماخذ
- اسٹیٹ بینک کی بنیادی شرائط (Essentials of Islamic Modes of Financing): https://www.sbp.org.pk/press/Essentials/Essentials%20of%20Islamic.htm
- AAOIFI کے معیارات اپنانے کا اسٹیٹ بینک کا سرکلر (2010): https://www.sbp.org.pk/ibd/2010/C1.htm
- اسٹیٹ بینک کا مجموعۂ شرعی معیارات: https://www.sbp.org.pk/ifpd/compendium/Compendium.pdf
آخری بات
مرابحہ نہ سود ہے اور نہ ہی ہر حال میں جائز؛ اس کا دار و مدار شرائط کی پابندی پر ہے۔ جب بینک واقعی چیز کا مالک بنے، اس کا خطرہ اٹھائے، اور قیمت ایک بار طے کر کے کبھی نہ بڑھائے، تو یہ قرآن کے بیان کردہ ’’بیع‘‘ کی ایک صورت ہے۔ اور جب یہ شرائط محض کاغذوں تک محدود رہ جائیں، تو یہی مرابحہ سود کا حیلہ بن جاتا ہے۔ ایک باشعور صارف کی ذمہ داری ہے کہ وہ ان شرائط کو جانے، اور اپنے بینک سے ان کی پابندی کا مطالبہ کرے۔


