

JazzCash aur Easypaisa ka Munafa aur Inamaat: Halal Hai Ya Haram?
Pakistan mein karoron log rozana JazzCash aur Easypaisa istemal karte hain: bill bharne, paise bhejne, mobile load karne aur online shopping ke liye. Yeh apps users ko bohat si offers bhi deti hain: account mein paise rakhne par rozana munafa, free minutes aur SMS, cashback, aur lucky draw ke inamaat. Ek Musalman ke zehan mein fitri sawal uthta hai: kya yeh sab halal hai?
Is sawal ka jawab sirf “haan” ya “nahin” mein nahin, kyunke har offer ki nau’iyat alag hai. Isay samajhne ke liye pehle yeh jaanna zaroori hai ke aap ke wallet mein rakhi raqam ki shar’i haisiyat kya hai.
Pehle Yeh Samjhiye: Wallet Mein Raqam Kis Ki Hai?
JazzCash aur Easypaisa sirf apps nahin, balke in ke peeche licensed banks hain. JazzCash Mobilink Microfinance Bank ke tehat kaam karta hai, aur Easypaisa ab Pakistan ka pehla digital retail bank hai. propakistani
Jab aap wallet mein paise jama karte hain, to shar’i lihaaz se yeh raqam us bank ko qarz (Qard) hai. Bank is raqam ko apne karobar mein istemal karta hai, aur aap jab chahein isay wapas lene ka haq rakhte hain. Yeh wahi haisiyat hai jo kisi aam bank ke current account ki hoti hai.
Is se ek bunyadi usool nikalta hai, jise fuqaha ne yun bayan kiya: "كُلُّ قَرْضٍ جَرَّ نَفْعًا فَهُوَ رِبًا", yani har woh qarz jo qarz dene wale ke liye mashroot faida laye, sood hai. Yeh usool agarche marfoo hadees ke taur par sanad ke lihaaz se kamzor hai, magar is ka mafhoom Sahaba Kiram ke aasaar se saabit hai, aur ummat ke fuqaha ne isay bil ittifaq qubool kiya hai.
Ab isi usool ki roshni mein har offer ka jaiza lete hain.
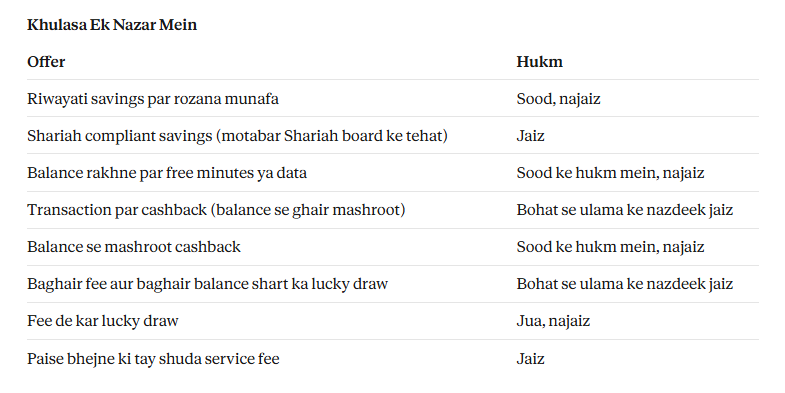
1. Balance Par Rozana Munafa (Savings Profit)
Easypaisa aur JazzCash dono aisi savings ki sahoolat dete hain jis mein wallet ki raqam par rozana munafa milta hai. Maslan Easypaisa ki ek sahoolat ke baare mein bataya gaya ke user app ke andar savings product ke zariye apne mojooda balance par rozana ek khaas sharah se munafa kama sakta hai, us ki raqam lock nahin hoti; bas usay muntakhib plan ki had se zyada balance rakhna hota hai. digitalpakistan
Hukm: Agar yeh savings kisi riwayati (soodi) bunyad par hai, to yeh munafa sood hai, kyunke:
- Aap ki raqam bank ko qarz hai.
- Us par ek muqarrara sharah se izafa mil raha hai.
- Raqam ki wapsi ki guarantee hai, aur aap kisi karobari nuqsan mein shareek nahin.
Yeh bilkul wahi soorat hai jo riwayati bank ke savings account ki hai. “Munafa” naam rakh dene se hukm nahin badalta; hukm muamle ki haqeeqat se tay hota hai.
2. Islamic Savings Options: Ek Halal Mutabadil
Khush aaind baat yeh hai ke dono companies ne Shariah compliant options bhi muta’aruf karwaye hain:
- JazzCash: JazzCash ki Shariah compliant savings ke zariye users bachat kar ke rozana halal munafa hasil kar sakte hain, aur raqam baghair kisi lock ke kisi bhi waqt nikal sakte hain. Is ke ilawa Mobilink Bank ne Islamic banking ke operations shuru kiye hain, jis se JazzCash bhi Islamic products pesh kar sakega. propakistanibrecorder
- Easypaisa: Easypaisa Digital Bank aur EFU Life ne ek digital Islamic Takaful Savings muta’aruf karwayi hai, jo halal munafe ke saath maali tahaffuz bhi deti hai. digitalpakistan
Hukm: Agar koi savings waqai mudarabah, wakalah ya takaful jaise shar’i usoolon par qaim hai, aur kisi motabar Shariah board ki nigrani mein hai, to us ka munafa halal hai, kyunke yeh qarz par izafa nahin, balke haqeeqi karobar ke nafa mein shirakat hai.
Ek ehtiyat: Sirf “Islamic” ya “halal” ka label kaafi nahin. Product apnane se pehle dekhiye ke us ka Shariah board kaun se ulama par mushtamil hai, aur us ki sharaait mein nafa aur nuqsan ki taqseem kaise hai.
3. Balance Rakhne Par Free Minutes, SMS Ya Data
Baaz auqaat wallet mein ek khaas raqam barqarar rakhne par free minutes, SMS ya internet package diya jata hai.
Hukm: Agar yeh inaam raqam rakhne ki shart par milta hai, to yeh qarz par mashroot faida hai, aur sood ke hukm mein aata hai, chahe yeh naqd na ho balke minutes ki shakal mein ho. Sood sirf naqd izafe ka naam nahin; qarz ki bunyad par milne wala har mashroot faida isi mein shamil hai.
4. Cashback Aur Discount
JazzCash aur Easypaisa aksar bill bharne, mobile load karne ya kisi dukaan par payment karne par cashback dete hain. Is ki do sooratein hain:
A. Transaction par cashback, balance se ghair mashroot:
Agar cashback kisi khaas khareedari ya payment par milta hai, aur is ka wallet mein raqam rakhne se koi ta’alluq nahin, to bohat se mo’asir ulama isay jaiz qarar dete hain, kyunke yeh dar-haqeeqat qeemat mein riayat (discount) ya tashheeri tohfa hai; jaise koi dukaandar kahe: “Aaj khareedari par das feesad riayat.” Agar yeh riayat dukaandar ya bill jaari karne wali company ki taraf se ho, to jawaz aur bhi wazeh hai.
B. Balance rakhne se mashroot cashback:
Agar cashback sirf is shart par mile ke aap account mein ek muqarrara raqam rakhenge, to yeh phir qarz par mashroot faida hai, aur sood ke hukm mein hai.
Ek bareek nukta: Chunke cashback dene wala idara wahi bank hai jis ke paas aap ki raqam qarz ke taur par mojood hai, is liye baaz mohtaat ulama har qism ke cashback se bachne ka mashwara dete hain. Albatta aam taur par faisla kun sawal yahi hai: kya yeh faida raqam rakhne ki wajah se hai, ya len den ki wajah se?
5. Lucky Draw Aur Inami Schemes
Baaz auqaat companies lucky draw karti hain, jin mein gaariyan, mobile phone ya naqd inamaat diye jate hain.
- Agar shirkat ke liye wallet mein raqam rakhna shart ho: to yeh qarz par mashroot faida hai, jo sood ke hukm mein hai, aur is mein qismat ka unsar isay juye ke qareeb bhi kar deta hai.
- Agar shirkat ke liye sirf app istemal karna ya len den karna kaafi ho, aur koi izafi raqam na deni pare: to bohat se ulama isay company ki taraf se tashheeri tohfa qarar de kar jaiz kehte hain.
- Agar shirkat ke liye alag se fee deni pare, aur inaam sirf chand logon ko mile: to yeh jua (maysir) hai, kyunke sab ki fee se chand ko bara inaam diya jata hai, aur Allah Ta’ala ne juye ko shaitani amal qarar diya hai (Surah Al-Maidah: 90).
6. Service Fee: Lena Aur Dena
JazzCash ya Easypaisa paise bhejne, nikalne ya bill bharne par fee lete hain. Dukaandar (retailer) bhi aksar izafi raqam lete hain.
Hukm: Kisi khidmat ke badle muqarrara aur tay shuda fee lena jaiz hai, kyunke yeh ujrat (ujrah) hai, sood nahin. Albatta agar raqam ki muntaqili “qarz” ki soorat ikhtiyar kar le, maslan dukaandar kisi ko raqam udhaar de kar wapsi par zyada le, to yeh sood hai.
Agar Ghalti Se Soodi Munafa Aa Gaya Ho?
Bohat se logon ke wallet mein la-ilmi mein soodi munafa jama ho chuka hota hai. Is ka hal yeh hai:
- Aainda ke liye: Soodi savings ki sahoolat band kar dijiye, ya Islamic savings option par muntaqil ho jaiye.
- Jo munafa aa chuka: Us raqam ko apne istemal mein laye baghair, sawab ki niyyat ke baghair kisi ghareeb ko de dijiye.
- Zakat mein shumaar na kijiye: Soodi raqam zakat nahin ban sakti; zakat apne halal maal se alag ada kijiye. Tafseel ke liye hamara article “Haram Maal Par Zakat” dekhiye.
Aakhri Baat
JazzCash aur Easypaisa aaj ki zaroorat hain, aur inhein paise bhejne, bill bharne aur khareedari ke liye istemal karna bilkul jaiz hai. Masla in sahoolaton mein nahin, balke un “munafa” aur “inamaat” mein hai jo sirf raqam rakhne ki wajah se milte hain. Ek aasan usool yaad rakhiye: jo faida sirf raqam rakhne ki wajah se mile, woh mashkook ya najaiz hai; aur jo faida kisi len den ya khidmat ki wajah se mile, us mein umooman gunjaish hai. Aur agar bachat par nafa chahiye, to inhi apps mein mojood Shariah compliant options ikhtiyar kijiye.


